El capital internacional apuesta por el sector agroalimentario español.
¿Qué está viendo el capital internacional que muchos operadores nacionales aún no han detectado?
Existe una diferencia cada vez más visible entre la forma en que determinados inversores internacionales analizan el campo español y la manera tradicional en la que todavía se valoran muchas explotaciones agroalimentarias en España.
Por Lançois Doval
Mientras una parte del mercado continúa observando principalmente hectáreas, producción, rentas agrarias o precio de la tierra, el capital internacional tiende a incorporar otras variables: capacidad de exportación, integración vertical, acceso a mercados, disponibilidad de agua, tecnología, marca, transformación industrial, trazabilidad, sostenibilidad y posibilidades de crecimiento.
La diferencia no es menor.
España cuenta con uno de los sectores agroalimentarios más importantes de Europa. En 2025, las exportaciones agroalimentarias españolas alcanzaron los 78.044 millones de euros, el 20,2 % de las exportaciones totales de la economía española, con un saldo comercial positivo de 18.324 millones.
Para determinados inversores, por tanto, el campo español ya no es únicamente un sector productivo: puede convertirse en una plataforma de inversión vinculada a alimentación, territorio, industria y mercados internacionales.
Del valor de la tierra al valor del activo agroalimentario
Uno de los principales cambios consiste precisamente en modificar la unidad de análisis.
Una finca de olivar puede ser valorada por sus hectáreas y su producción anual. Pero un inversor especializado puede analizarla como un activo que integra tierra, producción agrícola, capacidad de transformación, marca, comercialización y acceso a mercados internacionales.
La diferencia entre ambas aproximaciones puede ser considerable.
Lo mismo ocurre con un viñedo. Una explotación vitícola no tiene necesariamente el mismo potencial si vende uva que si dispone de bodega, instalaciones de elaboración, capacidad de crianza, denominación de origen, marca reconocida y canales de exportación.
Y algo similar sucede con una explotación de frutos rojos.
En Huelva, por ejemplo, el sector ha desarrollado una estructura productiva y comercial profundamente orientada a los mercados europeos. Andalucía alcanzó en 2024 unas exportaciones de frutos rojos de 1.207 millones de euros, según la Junta de Andalucía.
El inversor internacional puede interpretar estos elementos como partes de una misma cadena de valor.
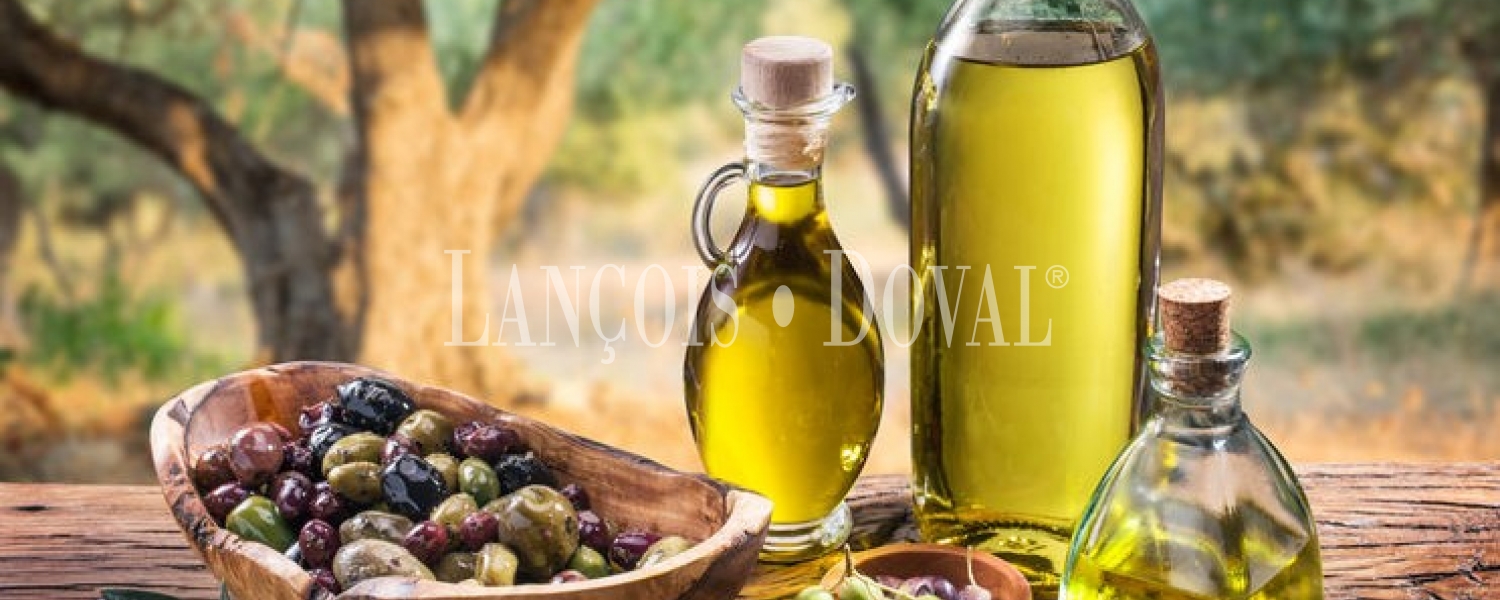
El olivar: mucho más que hectáreas
El olivar español constituye probablemente uno de los ejemplos más claros de esta transformación.
España posee una posición internacional extraordinariamente relevante en aceite de oliva y una industria asociada que permite contemplar oportunidades que van desde la producción agrícola hasta la transformación y comercialización.
Para un inversor tradicional, el elemento central puede ser el rendimiento de la finca.
Para un inversor agroalimentario especializado pueden entrar en juego otros factores:
-
dimensión y estructura de la explotación;
-
productividad y edad del olivar;
-
disponibilidad y seguridad del agua;
-
posibilidad de modernización;
-
producción ecológica;
-
capacidad de molturación;
-
integración de almazara;
-
almacenamiento;
-
comercialización directa;
-
construcción de una marca propia;
-
exportación;
-
turismo asociado al aceite;
-
y posibilidades de crecimiento mediante adquisiciones próximas.
El activo deja entonces de ser exclusivamente agrícola para convertirse en una posible plataforma agroindustrial.
Esta tendencia coincide con una creciente atención institucional a la transformación y comercialización agroalimentaria.
El propio Ministerio de Agricultura mantiene líneas específicas de apoyo a inversiones materiales e inmateriales destinadas a transformación, comercialización y desarrollo de productos agroalimentarios.
Viñedos y bodegas: la importancia de controlar la cadena de valor
El sector vitivinícola ofrece otra lectura especialmente interesante.
España dispone de una enorme diversidad de territorios vitivinícolas y de marcas con reconocimiento internacional. Pero para el capital inversor, el interés no se encuentra necesariamente en adquirir simplemente viñedo.
La oportunidad puede estar en controlar diferentes eslabones de la cadena de valor.
Viñedo, bodega, elaboración, crianza, marca, distribución, exportación y, en determinados casos, enoturismo pueden formar un único proyecto empresarial.
La inversión pública destinada al sector vitivinícola también refleja la dimensión económica de esta transformación. En 2025 se distribuyeron más de 195 millones de euros para reestructuración y reconversión de viñedos e inversiones en instalaciones, infraestructuras y comercialización.
El capital internacional observa, además, una cuestión especialmente relevante: la capacidad de una bodega para generar ingresos en diferentes mercados y no depender exclusivamente del mercado nacional.
Una bodega con viñedo propio, capacidad productiva, marca consolidada y exportación puede ser analizada bajo parámetros muy diferentes a los de una explotación vitícola tradicional.
Frutos rojos: cuando la agricultura se convierte en una industria internacional
Los frutos rojos constituyen posiblemente uno de los mejores ejemplos de esta nueva agricultura.
Fresa, frambuesa, arándano y mora requieren una combinación cada vez más sofisticada de producción, tecnología, logística, investigación varietal, comercialización y acceso a grandes cadenas de distribución.
Huelva representa un caso especialmente significativo.
En la campaña 2025/2026, la producción de fresa alcanzó unas 204.035 toneladas, mientras la frambuesa llegó a 39.545 toneladas y la mora a 2.517 toneladas. Además, el sector continúa desarrollando nuevas variedades y estrategias para ampliar calendarios de producción y mercados.
La inversión en este segmento tampoco se limita ya a la propiedad de la tierra.
La entrada de capital especializado en empresas como Surexport, productor europeo de berries con modelo verticalmente integrado, muestra precisamente el interés por compañías capaces de controlar diferentes fases de la cadena y suministrar a grandes distribuidores europeos.
Este es un elemento fundamental para comprender qué puede estar buscando el capital internacional: escala, especialización y capacidad de integración.
Tecnología, agua y productividad: nuevas variables de valoración
Existe además una segunda revolución menos visible.
El campo que interesa al capital internacional no es necesariamente el campo tradicional, sino el que puede incorporar tecnología, datos, automatización, agricultura de precisión y mejoras en eficiencia hídrica y energética.
España está desarrollando un ecosistema cada vez más amplio de tecnología aplicada al sector agroalimentario. ICEX señala el crecimiento de España como referencia europea en Agritech y destaca la llegada de multinacionales y proyectos de I+D vinculados a esta actividad.
Esto modifica también la percepción de determinados activos rurales.
Una explotación con infraestructuras adecuadas, disponibilidad de agua, buenas comunicaciones, capacidad de modernización y superficie suficiente puede tener un potencial que no aparece reflejado simplemente en el precio de la hectárea.
Para determinados inversores, la posibilidad de transformar una explotación es parte de su valor.
El verdadero atractivo: activos escasos y difíciles de replicar
Hay otra variable especialmente importante: la escasez.
Un fondo puede invertir en diferentes sectores y geografías, pero determinados activos agroalimentarios son difíciles de reproducir.
Un viñedo situado en una zona vitivinícola consolidada no puede trasladarse.
Un olivar histórico con determinadas características productivas tampoco.
Una explotación de frutos rojos con suelo adecuado, disponibilidad hídrica, infraestructura agrícola, mano de obra especializada y proximidad logística a mercados europeos reúne una combinación de factores difícil de replicar rápidamente.
Por eso, determinados inversores no analizan únicamente el rendimiento actual.
Analizan también la barrera de entrada.
España como plataforma agroalimentaria europea
El interés internacional por estos activos debe entenderse dentro de una realidad mayor.
España es actualmente la cuarta potencia agroalimentaria de Europa y la décima del mundo, según ICEX-Invest in Spain.
El organismo destaca además el liderazgo español en productos como aceite de oliva, cítricos y hortalizas frescas.
Esto convierte determinadas explotaciones en algo más que activos inmobiliarios rurales.
Pueden formar parte de una estrategia relacionada con alimentación, exportación, industria, sostenibilidad, seguridad de suministro y consumo internacional.
Y esta perspectiva abre una pregunta relevante para propietarios y operadores nacionales.
¿Está el mercado español valorando correctamente estos activos?
No necesariamente en todos los casos.
Una parte del mercado todavía puede analizar una finca agrícola principalmente desde una perspectiva patrimonial o productiva.
Sin embargo, un inversor internacional especializado puede preguntarse:
¿Qué puedo hacer con este activo además de mantenerlo?
¿Puedo aumentar la producción?
¿Puedo integrar transformación?
¿Puedo desarrollar una marca?
¿Puedo exportar?
¿Puedo adquirir explotaciones próximas?
¿Puedo incorporar tecnología?
¿Puedo desarrollar una estrategia de sostenibilidad certificable?
¿Puedo integrar turismo, gastronomía o experiencias?
¿Puedo convertir una explotación familiar en una plataforma empresarial de mayor dimensión?
La respuesta a estas preguntas puede modificar sustancialmente la percepción del activo.
Una nueva generación de activos agroalimentarios
El cambio más importante, por tanto, quizá no esté en quién compra, sino en qué considera comprable el capital internacional.
Olivares, viñedos, bodegas, fincas de frutos rojos, explotaciones hortofrutícolas, almazaras, empresas de transformación y otros activos agroalimentarios pueden formar parte de una categoría de inversión mucho más amplia.
No se trata de afirmar que todos estos activos sean automáticamente rentables ni de ignorar sus riesgos.
El sector agrícola está sometido a factores climáticos, disponibilidad de agua, costes energéticos, mano de obra, regulación, precios internacionales y volatilidad de los mercados.
Pero precisamente por ello, el análisis profesional está evolucionando.
El capital internacional parece prestar cada vez más atención a la combinación de tierra productiva, industria, tecnología, conocimiento, marca y acceso a mercados.
Y ahí puede encontrarse una de las grandes oportunidades para España.
Porque quizá el activo que algunos operadores nacionales siguen viendo como una finca, un olivar, un viñedo o una explotación agrícola, otros inversores ya lo están contemplando como algo diferente: una empresa agroalimentaria potencialmente escalable, respaldada por un activo real y vinculada a una demanda internacional.
Ese cambio de perspectiva puede ser uno de los elementos que marque la evolución del mercado de activos agroalimentarios singulares en España durante los próximos años.
Propiedades relacionadas con la nota de prensa


Una amplia selección de ofertas de venta y alquiler tanto de particulares como de profesionales inmobiliarios de propiedades de prestigio, activos inmobiliarios singulares, fincas y casas rústicas, así como hoteles con encanto, casas rurales e inversiones.
Nuestro objetivo es ser un punto de encuentro a nivel nacional e internacional de segmentos de mercado interesados en propiedades y edificios emblemáticos, participando activamente en la localización de posibles compradores o inquilinos para facilitarle un contacto directo y personal con el comprador, y no actuar como un portal más, si no que configurarnos como su socio estratégico para proporcionarle un servicio integral adaptado a sus necesidades de comunicación y posicionamiento en el mercado.